Zadatek u dewelopera przy umowie. Bilet w jedną stronę, o którym nikt Ci nie powiedział (i „doradca”, którego nie wybierasz Ty)
Uznajmy, że mam znajomą. Powiedzmy, że nazywa się Zośka (znaczy, ma na imię).
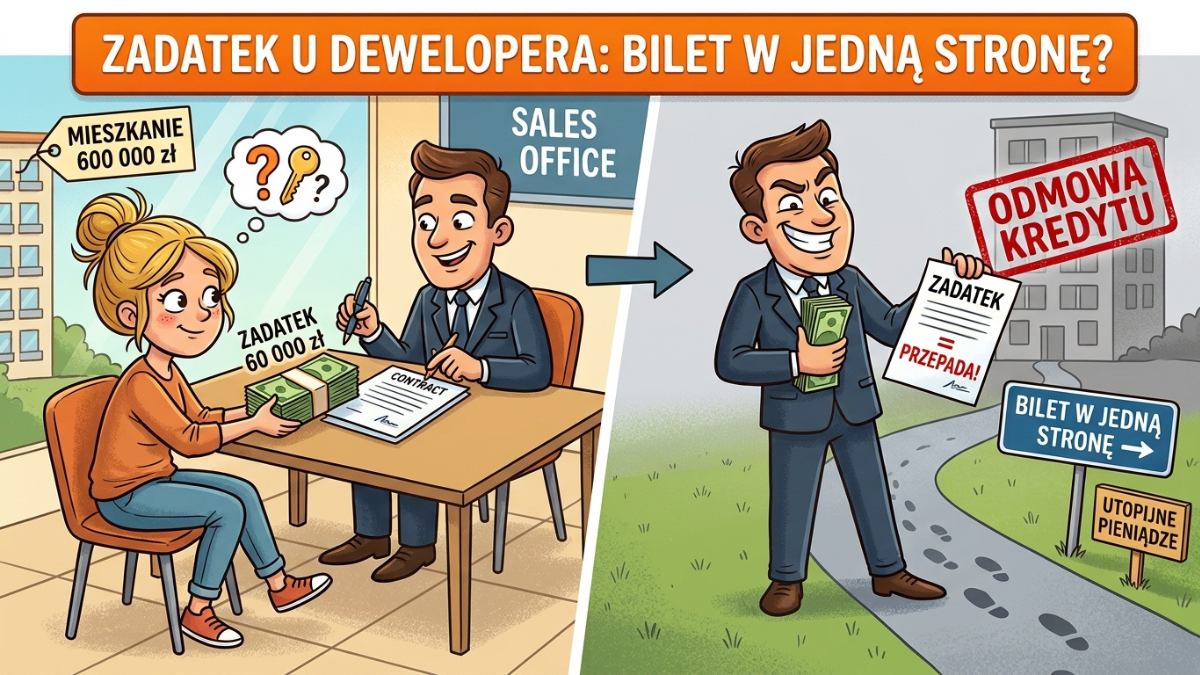
Zośka znalazła mieszkanie za 600 000 zł, podpisała z deweloperem umowę deweloperską i wpłaciła zadatek, 60 000 zł. Dwa miesiące później bank powiedział „nie”. Kredytu nie będzie. A deweloper? Deweloper uprzejmie przypomina, że zadatek to zadatek.
I tu zaczyna się zabawa, bo na pytanie, czy Zośka odzyska te 60 000 zł, odpowiedź brzmi: zależy. Od tego, kto zawinił. Jeśli winny jest deweloper, zadatek wraca podwójnie. Jeśli Zośka, przepada. A jeśli nikt, wraca w całości. Tyle że odmowa kredytu wcale nie musi oznaczać, że „nikt nie zawinił”. Wszystko rozstrzyga to, co Zośka miała wpisane w umowie, a z tym bywa różnie. Dlatego pokażę Ci, co wpisać, zanim w ogóle zrobisz przelew.
Kwoty wymyśliłam, mechanizm jest prawdziwy.
Zadatek, zaliczka, opłata rezerwacyjna. Trzy słowa, które w biurze sprzedaży brzmią tak samo (czym różni się zadatek od zaliczki)
Zośka usłyszała w biurze sprzedaży wszystkie trzy w jednej rozmowie: „zadatek”, „zaliczka”, „opłata rezerwacyjna”. Pokiwała głową, a po wyjściu zapytała mnie, czy to nie jest przypadkiem to samo.
Nie jest. Na przelewie wyglądają podobnie, a działają jak trzy zupełnie różne mechanizmy.
Zadatek zabezpiecza wykonanie umowy, więc może przepaść albo wrócić podwójnie.
Zaliczka to po prostu kawałek ceny zapłacony z góry, więc w każdej wersji wydarzeń wraca w tej samej kwocie.
Opłata rezerwacyjna to zapłata za to, że deweloper na jakiś czas wyłącza mieszkanie z oferty. Ona ma własną umowę i własne przepisy, do których dojdziemy niżej.
Różnicę widać najlepiej, gdy ułożyć je obok siebie i zapytać, co się stanie, jeśli ktoś się wycofa.
| Gdy wycofasz się Ty | Gdy wycofa się deweloper | |
|---|---|---|
| Zadatek | przepada | oddaje podwójnie |
| Zaliczka | wraca | wraca |
| Opłata rezerwacyjna | wraca w przypadkach wymienionych w ustawie (np. brak kredytu), poza nimi bez gwarancji | wraca podwójnie przy niewykonaniu zobowiązań |
To, co dla Zośki ma największe znaczenie, kryje się w pierwszym wierszu. Jej 60 000 zł to zadatek, więc jedno złe zdanie w umowie albo jedna niefortunna odmowa banku decyduje, czy odzyska te pieniądze, czy straci. Gdyby to była zaliczka, cała ta historia byłaby o wiele spokojniejsza.
Skoro wiadomo, czym zadatek różni się od reszty, sprawdźmy, co dokładnie się z nim dzieje, gdy ktoś się wycofa.
Rozmyślasz się po wpłacie? Zadatek przepada. Rozmyśli się deweloper? Oddaje podwójnie (art. 394 KC)
Obalmy tu od razu pewien mit: zadatek nie przepada zawsze.
Zadatek reguluje art. 394 Kodeksu cywilnego. Ma jedno zadanie: zmotywować obie strony do wykonania umowy. Jeśli umowa dojdzie do skutku, zadatek zalicza się na poczet ceny, więc z 600 000 zł Zośce zostaje do zapłaty 540 000 zł. Jeśli któraś ze stron umowy nie wykona, druga może od niej odstąpić. Wtedy zadatek przepada albo wraca podwójnie, zależnie od tego, która strona zawiniła. Zaraz zobaczysz to na trzech przykładach.
Jest jeszcze jedno zastrzeżenie. Przepis zaczyna się od słów „w braku odmiennego zastrzeżenia umownego albo zwyczaju”, co po ludzku znaczy: tak jest, o ile umowa nie mówi inaczej. Jeśli w umowie stoi zapis, który zmienia te zasady, to on obowiązuje zamiast przepisu. Dlatego tak ważne jest, co dokładnie podpisujesz.
Teraz Zośka i jej 60 000 zł.
Wariant pierwszy: Zośka rozmyśliła się bez żadnego powodu. Mieszkanie jej się znudziło albo znalazła inne, ładniejsze. Odstępuje od umowy, a deweloper zatrzymuje 60 000 zł. Bez dyskusji.
Wariant drugi: deweloper sprzedał to samo mieszkanie komuś innemu, bo ktoś zaoferował więcej. Tym razem to deweloper nie wykonał umowy. Zośka może od niej odstąpić i zażądać sumy dwukrotnie wyższej niż zadatek, czyli 120 000 zł.
Wariant trzeci: mieszkanie nigdy nie powstanie, bo powiedzmy, że teren zalewa powódź i budowy nie da się dokończyć. Za to nie odpowiada ani Zośka, ani deweloper. Wtedy zadatek wraca, ale w tej samej kwocie, czyli 60 000 zł. Bez podwójnej wypłaty i bez straty.
Zadatek wraca też wtedy, gdy za niewykonanie umowy odpowiadają obie strony.
Jedna rzecz, o której warto pamiętać: to, kto w danej sytuacji zawinił, nie jest kwestią opinii dewelopera. Jeśli strony się nie zgadzają, rozstrzyga sąd.
Zanim jednak do zadatku w ogóle doszło, Zośka podpisała jeszcze jedną umowę.
Opłata rezerwacyjna: 1% ceny i ani grosza więcej (limit opłaty rezerwacyjnej u dewelopera)
Zanim Zośka podpisała umowę deweloperską i wpłaciła 60 000 zł zadatku, potrzebowała czasu na załatwienie kredytu i formalności. A żeby w tym czasie mieszkanie nie trafiło do kogoś innego, podpisała z deweloperem umowę rezerwacyjną. Deweloper wyłącza w niej mieszkanie z oferty na określony czas, więc nie może go w tym czasie sprzedać nikomu innemu. Za ten spokój można, ale nie trzeba, zapłacić. Taka zapłata nazywa się opłatą rezerwacyjną.
W sprawie tego rodzaju umowy Ustawa deweloperska jest bardzo konkretna: opłata rezerwacyjna nie może przekraczać 1% ceny mieszkania z prospektu informacyjnego (art. 32 ust. 2). Przy mieszkaniu Zośki za 600 000 zł to 6 000 zł. Jeśli więc w umowie stoi 12 000 zł, to więcej, niż pozwala ustawa, i warto się wtedy zatrzymać.
Kilka rzeczy, które Zośka powinna sprawdzić, zanim cokolwiek podpisze. Umowa rezerwacyjna musi być zawarta na piśmie, bo w innej formie jest nieważna. Opłata nie jest obowiązkowa, rezerwacja może być w ogóle bezpłatna. A jeśli już zapłaci, powinna wiedzieć, kiedy te pieniądze wracają.
Ustawa wymienia trzy takie sytuacje, w których deweloper zwraca opłatę niezwłocznie (art. 34):
- rezerwujący nie uzyskał pozytywnej decyzji kredytowej z powodu negatywnej oceny jego zdolności kredytowej
- deweloper nie wykonał zobowiązań z umowy rezerwacyjnej,
- deweloper zmienił prospekt informacyjny i nie poinformował o tym rezerwującego.
Przy pierwszej sytuacji uważaj na szczegół: przepis mówi o negatywnej ocenie zdolności kredytowej, a nie o każdym braku decyzji. Prawnicy zwracają uwagę, że ta przesłanka nie jest idealnie doprecyzowana i może rodzić spory.
Zwrot w podwójnej wysokości jest w dwóch przypadkach: gdy deweloper nie wykona zobowiązania z umowy rezerwacyjnej oraz gdy nie usunął wad zgłoszonych w protokole odbioru, a nabywca nie podpisał umowy przenoszącej własność. To znów działa jak przy zadatku, tylko na mniejszych kwotach.
Jeszcze jedno, co powinno Ci zapalić czerwoną lampkę. Zadatek na poczet ceny wchodzi dopiero w umowie deweloperskiej (ta może go przewidywać). Według części prawników przed nią deweloper może pobierać od nabywcy wyłącznie opłatę rezerwacyjną. Jeśli więc ktoś każe Ci wpłacić dziesiątki tysięcy złotych tylko na podstawie umowy rezerwacyjnej, zapytaj, na jakiej podstawie.
Tyle że w historii Zośki odmowa banku przyszła później, już po wpłacie 60 000 zł. A to zupełnie inna sytuacja.
Bank mówi „nie”, a deweloper mówi „zadatek zostaje” (zadatek przy odmowie kredytu)
Zośka nie poprzestała na jednym banku. Poszła do drugiego, potem do trzeciego. Trzy odmowy. Deweloper przypomniał jej wtedy, że zadatek to zadatek i że on nie ma z tym nic wspólnego.
Co jej wtedy daje umowa? Wszystko zależy od tego, czy ma w niej zapis o odmowie kredytu.
Jeśli ma, procedura jest stosunkowo prosta. Zośka odstępuje od umowy, a deweloper oddaje wpłaconą kwotę, zgodnie z tym, co strony ustaliły. Jeśli takiego zapisu nie ma, robi się niewygodnie, bo deweloper może uznać, że zadatek mu się należy. Zośka musiałaby wtedy iść do sądu i pokazać, że odmowa banku to okoliczność, za którą nie odpowiada ani ona, ani deweloper. To ona dąży do zwrotu, więc w praktyce to na niej spoczywa ciężar przekonania sądu. Sąd bada jej staranność: czy złożyła wnioski w kilku bankach, czy zrobiła to w ostatniej chwili i czy wcześniej sprawdziła swoją zdolność kredytową. Sądy oceniają to różnie, a część z nich uważa, że kupujący powinien zadbać o finansowanie, zanim zawrze umowę. Gwarancji nie ma żadnej.
A teraz zła wiadomość: takiego zapisu nie ma z automatu. Trzeba go wynegocjować, zanim podpiszesz.
Jak go sformułować? Jedna wersja, od której możesz zacząć (kwoty i terminy to przykład):
„Jeżeli w terminie 60 dni od dnia zawarcia umowy nabywca nie uzyska pozytywnej decyzji kredytowej w żadnym z trzech banków, może odstąpić od umowy, a deweloper zwróci cały wpłacony zadatek w terminie 14 dni, bez potrąceń i kar umownych.”
Co w takim zapisie powinno się znaleźć:
- liczba odmów, która uruchamia prawo odstąpienia (prawnicy najczęściej wymieniają dwie albo trzy),
- termin, w którym trzeba je zdobyć,
- zwrot całej wpłaconej kwoty, bez potrąceń,
- brak kar umownych za odstąpienie z tego powodu.
Zapis musi trafić do umowy, nie do rozmowy. To, co usłyszysz w biurze sprzedaży, nie wiąże nikogo, kiedy przyjdzie do sporu. Warto też dać taki zapis do przejrzenia prawnikowi, zanim go podpiszesz.
Zośka takiego zapisu nie miała. Deweloper owszem, zaproponował, ale pod warunkiem, którego ona nie przyjęła.
Miły pan z firmy doradczej, którego poleca deweloper (doradca kredytowy wskazany przez dewelopera)
Warunek brzmiał mniej więcej tak: „Skorzystaj z naszego eksperta, to wpiszemy Ci zabezpieczenie na wypadek odmowy”. Miły pan z firmy doradczej, wizytówka, kawa, zapewnienie, że wszystko załatwi. Zośka podziękowała i poszła do swoich banków sama. Bez eksperta nie było zapisu, a po trzech odmowach deweloper uznał, że zadatek zostaje.
Tak tę praktykę opisują osoby, do których trafiają klienci z takimi umowami. Zdarza się, że deweloper łączy wpisanie zapisu o odmowach kredytu z tym, że klient skorzysta ze wskazanego doradcy. Czy taka praktyka jest zgodna z prawem, zostawiam prawnikom. Ja piszę o tym, co możesz zrobić, żeby nie wpaść w tę pułapkę.
Co powinno Cię zaniepokoić w umowie albo w rozmowie:
- zabezpieczenie na wypadek odmowy jest dostępne tylko wtedy, gdy skorzystasz z konkretnej firmy doradczej,
- zapis wymaga, żeby wniosek kredytowy szedł przez wskazaną firmę,
- zabezpieczenie padło tylko ustnie, a w umowie go nie ma.
Warto też zadać deweloperowi kilka pytań na głos. Czy ten sam zapis dostanę, jeśli sama wybiorę doradcę albo bank? Czy zapis jest w umowie, czy tylko w obietnicy? Kto płaci firmie, którą mi polecacie? Odpowiedzi, które padną po drugiej stronie biurka, mówią o deweloperze więcej niż niejedna reklama.
Jedno zdanie, które warto zapamiętać: zabezpieczenie na wypadek odmowy kredytu powinno być w umowie niezależnie od tego, kto Ci doradza. Doradcę wybierasz Ty, nie deweloper.
Zanim Zośka zrobi następny przelew, przyda jej się krótka ściąga.
Zanim zrobisz przelew: pięć pytań do dewelopera (ściąga)
Ta ściąga przyda się nie tylko Zośce. Zabierz ją do biura sprzedaży i nie wychodź, dopóki nie dostaniesz odpowiedzi na każde:
Odpowiedzi, na których Ci zależy, muszą trafić do umowy. Ustna obietnica nie pomoże, gdy przyjdzie do sporu o zadatek.
Już po przelewie, a coś jest nie tak. Co teraz?
Zośka ma za sobą przelew, trzy odmowy banków i dewelopera, który uważa, że zadatek mu się należy. Pierwsza reakcja to zwykle telefon do biura sprzedaży. Druga, to kłótnia przez telefon. Obie są złe, bo po rozmowie telefonicznej nie zostaje nic, co dałoby się pokazać w sporze.
Zacznij od pisemnego wezwania. Mail albo list polecony, najlepiej jedno i drugie. Napisz w nim, co się stało: kiedy wpłaciłaś/eś zadatek, ile, na jakiej podstawie, kiedy bank odmówił i w jakim banku. Dołącz decyzje odmowne, bo to dowód, że starałaś/eś się o kredyt, a nie że rozmyśliłaś/eś się po cichu. Wskaż, czego żądasz (zwrotu zadatku) i w jakim terminie. Zachowaj wszystko: umowę, potwierdzenie przelewu, korespondencję.
Jeśli deweloper odpisze, że zadatek zostaje, albo w ogóle nie odpowie, czas na prawnika. Przy takiej kwocie jak 60 000 zł jedna konsultacja to rozsądny wydatek, a prawnik będzie wiedział, jak ułożyć argumentację, na przykład o okolicznościach, za które nie odpowiada żadna ze stron.
Najlepiej oczywiście zrobić to wszystko wcześniej. Jak sprawdzić dewelopera, zanim w ogóle zapłacisz pierwszy grosz, opisuję tutaj:
Warto przeczytaćJak sprawdzić dewelopera przed zakupem mieszkania?
Co sprawdzić w umowie, księdze wieczystej i obietnicach dewelopera, zanim zapłacisz pierwszy grosz.
Sprawdź kompletny przewodnik →FAQ
Czy zadatek u dewelopera jest zwrotny?
Obalmy tu od razu pewien mit: zadatek nie przepada zawsze. Zależy od tego, kto zawinił. Jeśli winny jest deweloper, oddaje go podwójnie. Jeśli nikt nie zawinił, zadatek wraca w tej samej kwocie. Jeśli winny jesteś Ty, deweloper go zatrzymuje. Do tego umowa może zmienić te zasady, więc zanim cokolwiek podpiszesz, przeczytaj, co w niej stoi o zadatku.
Ile wynosi opłata rezerwacyjna u dewelopera?
Najwyżej 1% ceny mieszkania z prospektu informacyjnego. Przy mieszkaniu za 600 000 zł to 6 000 zł. Może być też zero, bo opłata nie jest obowiązkowa i rezerwacja bywa bezpłatna. Jeśli w umowie stoi więcej niż 1%, zatrzymaj się i zapytaj dlaczego. Umowa rezerwacyjna musi być pisemna, więc nie przyjmuj żadnych ustnych ustaleń. Opłata wraca w przypadkach wymienionych w ustawie, na przykład gdy bank odmówi kredytu z powodu zbyt niskiej zdolności kredytowej.
Czy deweloper może narzucić doradcę kredytowego?
Zgadnij, kto wybiera, z kim rozmawiasz o swoim kredycie. No jasne, że Ty. Zdarza się, że deweloper łączy wpisanie zabezpieczenia na wypadek odmowy banku z tym, że klient skorzysta ze wskazanego eksperta. Jeśli usłyszysz coś takiego, poproś o ten sam zapis bez tego warunku. Zawsze możesz zapytać i zawsze możesz zrezygnować z zakupu. Zabezpieczenie ma trafić do umowy, nie do obietnicy.
Czy zadatek przepada przy odmowie kredytu?
Obalmy tu od razu pewien mit: nie zawsze. Bez zapisu o odmowie kredytu w umowie to Ty dążysz do zwrotu, więc musisz przekonać sąd, że odmowa banku to okoliczność, za którą nie odpowiadasz. Sąd sprawdzi staranność: czy o kredyt starano się w kilku bankach, czy wnioski złożono w ostatniej chwili i czy wcześniej sprawdzono zdolność kredytową. Wyniki bywają różne, gwarancji nie ma. Jeśli zapis o odmowie jest w umowie, odstępujesz od niej bez straty. Dlatego trzeba go wynegocjować przed podpisaniem.
Czym zadatek różni się od zaliczki?
Zadatek zabezpiecza wykonanie umowy, więc może przepaść albo wrócić podwójnie. Zaliczka to po prostu część ceny zapłacona z góry i wraca w tej samej kwocie, jeśli umowa się nie zrealizuje. Przed przelewem sprawdź, jak dokładnie nazywa się Twoja wpłata w umowie, bo od tego słowa zależy, czy odzyskasz pieniądze.