Kredyt hipoteczny bez wkładu własnego – czy w 2026 roku to nadal możliwe?
Ponieważ lubię dymy, które nie wiadomo skąd się biorą, jestem dosyć aktywną użytkowniczką LinkedIn. Pewnego dnia, jedna osoba z mojej sieci wrzuciła screen ze strony popularnego programu śniadaniowego. Może jeszcze nie wiesz, ale mam alergię na tego typu bzdury, więc chcąc nie chcąc, musiałam dodać coś od siebie (patrz ponizej).
Chciałabym, żeby szczególnie zainteresowała Cię kwestia kredytu bez wkladu własnego – bo tak, w 2026 roku jest to nadal możliwe.
Oczywiście, jakież NIE BYŁO moje zdziwienie, że ktoś musiał dorzucić swoje 1,20 zł do dyskusji. Zobacz na kolejnym screenie:
Pan ma rację – nie każdy może i on właśnie nie. Czemu nie może? Bo program, w tym przypadku Rodzinny Kredyt Mieszkaniowy ma pewne warunki, które trzeba spełnić, aby uzyskać pomoc Banku Gospodarstwa Krajowego w zakresie uzupełnienia brakujacego wkładu własnego. Jakie? Właśnie o tym będzie dzisiejszy artykuł.
Mieszkanie bez wkładu własnego, czyli czym jest Rodzinny Kredyt Mieszkaniowy?
Rodzinny Kredyt Mieszkaniowy działa tak: państwo, przez Bank Gospodarstwa Krajowego, bierze na siebie ryzyko brakującego wkładu własnego, żeby zwykły bank komercyjny w ogóle zgodził się dać Ci kredyt bez niego.
BGK nie siedzi z Tobą przy stole, kiedy podpisujesz umowę. Kredytu udziela normalny bank – tylko taki, który akurat ma tę gwarancję w swojej ofercie, bo nie każdy ją ma. Zapytaj o to doradcę na samym początku rozmowy, zanim zajmiesz się czymkolwiek innym – lista uczestniczących banków bywa aktualizowana.
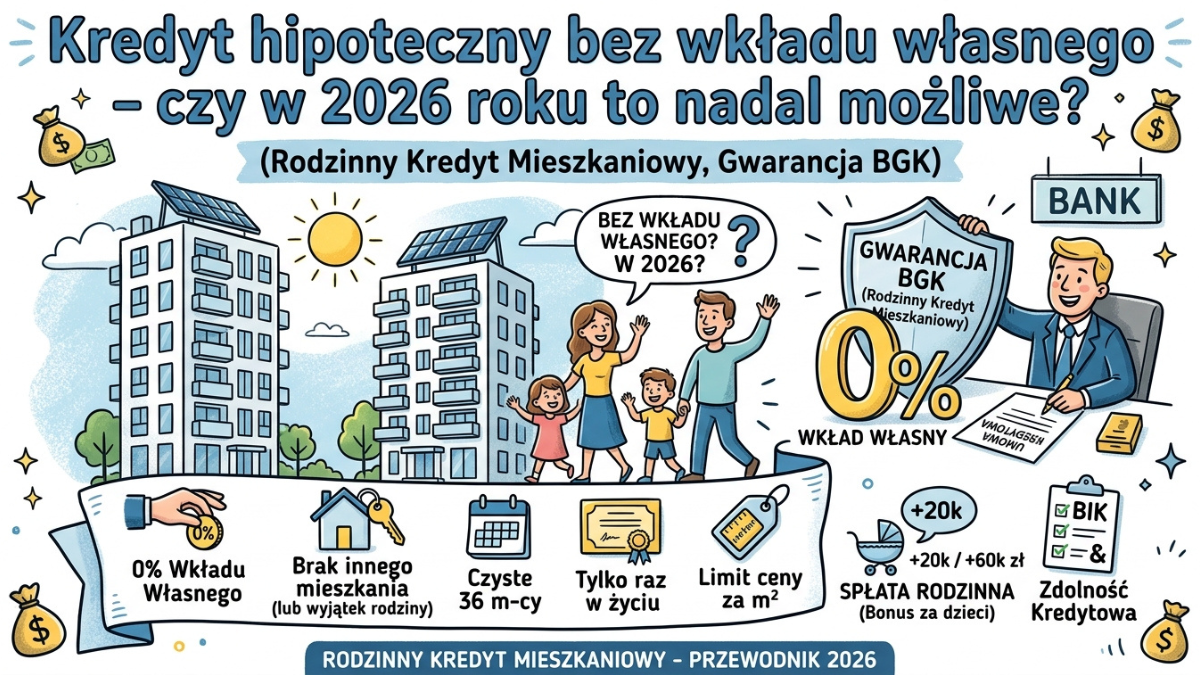
Jakie warunki trzeba spełnić, żeby dostać gwarancję BGK w Rodzinnym Kredycie Mieszkaniowym? Łap szybką ściągę:
- Brak innego mieszkania lub domu na własność (wyjątek: rodziny z dwójką i większą liczbą dzieci).
- Brak kredytu hipotecznego na zakup mieszkania w ostatnich 36 miesiącach.
- Zdolność kredytowa i dochody w złotówkach.
- Brak wcześniejszego skorzystania z programu.
- Bycie singlem, w związku małżeńskim albo w parze wychowującej wspólnie dzieci.
- Cena nieruchomości musi plasować się w limicie ustalonym przez BGK dla danej lokalizacji.
Dlaczego „nie każdy może” i co to znaczy dla Ciebie?
Zacznijmy od tego, jakiech warunków może nie spełniać gość z komentarza pod moim postem. Bo skoro napisał „no ja nie mogę”, to któryś warunek go dyskwalifikuje – nie, nie będę zgadywać który. Powiedzmy, że omówimy je na żywym ograniźmie.
Pierwszy próg brzmi logicznie: nie możesz mieć na własność innego mieszkania ani domu. Program jest dla tych, którzy dopiero wchodzą na rynek, nie dla kogoś, kto już ma swoje, ale chce kupić drugie np. pod wynajem. Wyjątek stanowią rodziny z dwójką lub większą liczbą dzieci – oni mogą mieć już nieruchomość i mimo to skorzystać z gwarancji, jeśli np. chcą kupić większe mieszkanie.
Drugi próg wymaga, żeby ostatnie 36 miesięcy obyło bez żadnego kredytu hipotecznego na zakup mieszkania (co jakby naturalnie wiąże się z pierwszym obostrzeniem). Rok temu wzięty kredyt na kawalerkę zamyka Ci drzwi do gwarancji no bo a) masz już swoje mieszkanie b) na drugie tej gwanacji nie dostaniesz (chyba że jesteś rodziną z dziećmi).
Trzeci – zwykła zdolność kredytowa. Gwarancja BGK zastępuje wkład własny, nie Twoje zarobki ani historię w BIK-u. Bank sprawdza to dokładnie tak samo, jak przy każdym innym kredycie. Zero wkładu nie oznacza zera formalności.
Czwarty: program jest jednorazowy. Raz na całe życie, nie raz na każdy zakup mieszkania. Wykorzystanie gwarancji przy jednej transakcji zamyka furtkę przy kolejnej.
I na koniec – kto w ogóle kwalifikuje się jako osoba, nie tylko jako sytuacja finansowa: single, małżeństwa i pary wychowujące wspólnie dzieci. Nie trzeba mieć ślubu, żeby wejść do programu, ale trzeba mieć wspólne dziecko albo dzieci, jeśli para nie jest małżeństwem.
To dopiero pierwsze sito. Kolejne to limity samej gwarancji. Nie ma tu wolnej amerykanki – nie dostaniesz finansowania do każdej kwoty zakupu mieszkania. BGK limituje wkład własny do 100 000 zł (czyli nie dostaniesz więcej wkładu niż rzeczone 100 tys.).
Gwarancja do 100 000 zł – co DOKŁADNIE oznacza ta kwota?
Gwarancja pokrywa maksymalnie 20 procent wartości nieruchomości przy kredycie ze zmiennym oprocentowaniem, albo 30 procent przy kredycie ze stałym – i dopiero to, razem z limitem 100 000 zł, decyduje, ile faktycznie dostajesz.
Przykład
Mieszkanie za 400 000 zł, kredyt ze zmiennym oprocentowaniem. 20 procent z tej kwoty to 80 000 zł – mieścisz się w limicie, więc gwarancja pokrywa cały brakujący wkład. Przy mieszkaniu za 700 000 zł te same 20 procent to już 140 000 zł – tu gwarancja zatrzymuje się na 100 000 zł, a resztę musisz mieć z własnej kieszeni.
Sama gwarancja też kosztuje. Płacisz jednorazowo 1 procent jej kwoty, maksymalnie 1000 złotych – raz, przy udzielaniu kredytu, nie co miesiąc.
Ale, żeby nie było tak kolorowo, jest coś jeszczze – limit ceny za metr kwadratowy. BGK ustala go co kwartał, osobno dla każdej lokalizacji, z mnożnikiem 1,4 dla rynku pierwotnego (od dewelopera) i 1,3 dla rynku wtórnego (sprzedaży prywatnej).
Może trochę Cię nastraszyłam i odebrałam Ci ostatnią nadzieję, ale nie martw się – jeśli przekroczysz ten limit gwarancja dalej działa, tylko na nadwyżkę ceny musisz mieć własne pieniądze.
Wyjątek
Budowa domu jednorodzinnego nie ma żadnego limitu ceny za metr.
Dziecko jako zniżka na kredyt, czyli spłata rodzinna
Brzmi cynicznie, wiem. Ale spłata rodzinna to jeden z niewielu bonusów w tym programie, o którym nawet doradcy czasem zapominają wspomnieć.
Mechanizm jest prosty: jeśli w trakcie spłacania kredytu z gwarancją BGK powiększy się Wasza rodzina, część zadłużenia znika. Za drugie dziecko – 20 000 zł. Za trzecie i każde kolejne – 60 000 zł. I uwaga: to nie jest ten sam limit 100 000 zł co przy samej gwarancji – spłata rodzinna nie ma sztywnego pułapu łącznego, ogranicza ją tylko wysokość pozostałego do spłaty kapitału kredytu. Przy drugim, trzecim i czwartym dziecku łączna pomoc może więc sięgnąć nawet 140 000 zł, a każde kolejne dziecko dokłada kolejne 60 000 zł.
Ważny szczegół
Dziecko musi urodzić się PO podpisaniu umowy kredytowej, nie przed. Jeśli już macie dwójkę i dopiero teraz bierzecie kredyt, ten bonus Was nie dotyczy – liczy się potomstwo, które przyjdzie na świat już w trakcie spłacania.
Pieniądze nie trafiają na Wasze konto, tylko prosto na kapitał kredytu – więc nie kupicie sobie za to wakacji, tylko po prostu szybciej wychodzicie z długu (albo spada Wam rata, zależnie jak to sobie ustawicie z bankiem).
Jest jeszcze jedno ale: po skorzystaniu ze spłaty rodzinnej, przez 5 lat nie możecie sprzedać mieszkania, wynająć go, ani zmienić sposobu użytkowania. Państwo dało, więc też pilnuje, czy dalej w tym mieszkaniu faktycznie mieszkacie.
Ile trzeba zarabiać i jak duże może być mieszkanie?
Limit dochodu w złotówkach nie istnieje. Program nie zwiększa Twojej zdolności kredytowej – bank ocenia Cię dokładnie tak, jak przy zwykłym kredycie: dochody, liczbę osób w gospodarstwie, historię w BIK-u i inne zobowiązania. Jeśli gdzieś widzisz konkretną kwotę graniczną, to nieprawda, przynajmniej nie w oficjalnych warunkach programu.
Limit metrażu na kupowane mieszkanie też nie istnieje – liczy się tylko limit ceny za metr kwadratowy, o którym już wiesz. Metraż wraca jako temat wyłącznie przy wyjątku dla rodzin, które już mają mieszkanie:
- 2 dzieci – dotychczasowe mieszkanie maksymalnie 50 m².
- 3 dzieci – maksymalnie 75 m².
- 4 dzieci – maksymalnie 90 m².
- 5 i więcej dzieci – bez limitu.
To dotyczy metrażu mieszkania, które już posiadacie, a nie tego, które dopiero kupujecie z gwarancją.
Jak uzyskać gwarancję BGK krok po kroku?
- Sprawdź, który bank ma aktualnie tę gwarancję w ofercie (patrz ramka), i umów się na rozmowę z doradcą.
- Zweryfikuj z bankiem swoją zdolność kredytową – dokładnie tak samo, jak przy zwykłym kredycie.
- Znajdź nieruchomość mieszczącą się w limicie cenowym za metr kwadratowy dla Twojej lokalizacji.
- Złóż wniosek kredytowy razem z kompletem dokumentów: zaświadczeniem o dochodach, historią z BIK, umową przedwstępną lub rezerwacyjną nieruchomości.
- Bank, oceniając Twój wniosek, jednocześnie występuje do BGK o udzielenie gwarancji – nie załatwiasz tego osobno.
- Po pozytywnej decyzji podpisujesz umowę kredytową, w której gwarancja BGK zastępuje brakujący wkład własny.
Dokładna lista wymaganych dokumentów różni się w zależności od banku, więc traktuj to jako mapę, nie sztywną instrukcję – szczegóły ustal bezpośrednio z doradcą.
Które banki oferują RKM (stan na wrzesień 2026)?
Cztery banki komercyjne: PKO Bank Polski, Bank Pekao, Alior Bank i Erste Bank Polska (dawniej Santander Bank Polska – spółka zmieniła nazwę w kwietniu 2026 roku, to wciąż ten sam podmiot). Lista jest aktualizowana przez BGK, więc zanim gdziekolwiek pójdziesz, zadzwoń i zapytaj wprost, czy dany bank akurat teraz ma tę gwarancję w ofercie – to się zmienia częściej, niż mogłoby się wydawać.
Podsumowanie: więc jak to jest z tym wkładem?
Wracając do pytania z tytułu: tak, kredyt bez wkładu własnego w 2026 roku nadal istnieje. Nie jako ogólna oferta rynkowa, tylko jako jeden konkretny mechanizm – gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym.
Żeby z niego skorzystać, musisz spełnić sześć warunków naraz: brak innej nieruchomości (albo mieścić się w wyjątku dla rodzin z dziećmi), czyste ostatnie 36 miesięcy, zdolność kredytową, brak wcześniejszego skorzystania z programu, odpowiedni status – singiel, małżeństwo albo para wychowująca wspólnie dzieci – i cenę mieszkania w limicie BGK dla Twojej lokalizacji.
Gość z komentarza pod moim postem odpadł na którymś z tych warunków – nie wiem którym i to akurat nieważne. Ważne, że Ty wiesz, które z nich dotyczą Ciebie (i czy w ogóle).
FAQ – pytania o kredyt bez wkładu własnego w 2026 roku
Czy można dostać kredyt hipoteczny bez wkładu własnego w 2026 roku?
Tak, ale tylko przez jeden mechanizm: gwarancję Banku Gospodarstwa Krajowego w Rodzinnym Kredycie Mieszkaniowym. Trzeba przy tym spełnić kilka warunków naraz – między innymi brak innej nieruchomości, czyste ostatnie 36 miesięcy bez kredytu hipotecznego i odpowiedni status rodzinny.
Czym jest gwarancja BGK i jak działa w Rodzinnym Kredycie Mieszkaniowym?
To zabezpieczenie, które państwo bierze na siebie zamiast Twojego wkładu własnego – dzięki niemu bank akceptuje brak wkładu przy udzielaniu kredytu. Kredytu nadal udziela zwykły bank komercyjny, a BGK nie jest stroną umowy kredytowej.
Kto może skorzystać z Rodzinnego Kredytu Mieszkaniowego?
Single, małżeństwa i pary wychowujące wspólnie dzieci, którzy nie mają na własność innego mieszkania ani domu (z wyjątkiem rodzin z dwójką i większą liczbą dzieci) i nie brali kredytu hipotecznego na zakup mieszkania w ostatnich 36 miesiącach. Dodatkowo liczy się zwykła zdolność kredytowa i jednorazowość – z programu można skorzystać tylko raz w życiu.
Ile wynosi maksymalna gwarancja BGK i jak jest liczona?
Maksymalnie 100 000 zł, ale faktyczna kwota zależy od procentu wartości nieruchomości – 20 procent przy kredycie ze zmiennym oprocentowaniem albo 30 procent przy stałym. Przy droższych mieszkaniach ten procent szybciej trafia w sufit 100 000 zł, więc gwarancja pokrywa tylko część brakującego wkładu.
Co to jest spłata rodzinna i ile wynosi?
To mechanizm zmniejszający zadłużenie, gdy w trakcie spłacania kredytu urodzi się kolejne dziecko: 20 000 zł za drugie dziecko i 60 000 zł za każde kolejne, bez sztywnego limitu łącznego – ogranicza ją tylko wysokość pozostałego do spłaty kapitału kredytu. Przy drugim, trzecim i czwartym dziecku łączna pomoc może sięgnąć 140 000 zł. Dziecko musi urodzić się po podpisaniu umowy kredytowej, a po skorzystaniu z tego bonusu przez 5 lat nie można sprzedać ani wynająć mieszkania.
Jakie banki oferują Rodzinny Kredyt Mieszkaniowy w 2026 roku?
Cztery banki komercyjne: PKO Bank Polski, Bank Pekao, Alior Bank i Erste Bank Polska (dawniej Santander Bank Polska, który zmienił nazwę w kwietniu 2026 roku – to ten sam podmiot, nie dwa różne banki). Lista jest aktualizowana przez BGK, więc warto zweryfikować ją bezpośrednio przed złożeniem wniosku