Brak zdolności kredytowej? 9 sposobów na kredyt hipoteczny, które faktycznie działają w 2026 roku
Możesz odnieść wrażenie, że tak mądruję się na tym blogu, żeby dać upust swojemu poczuciu wyższości. Wiesz, że ja przez to przeszłam, zdobyłam doświadczenie na swoim przykładzie i teraz będę wszystkim mówić jak powtórzyć mój sukces.
A prawda jest…inna.
W nieruchomościach „siedzę” od 10 lat. Krótko po tym jak urodził się mój pierwszy i jedyny syn, zapracowałam sobie na licencję w pośrednictwie nieruchomości – nie po to, żeby wciskać Ci mieszkania, a po to, żeby ustrukuryzować sobie wiedzę, którą od lat mozolnie gormadzę. Żeby nie wrzucić Cię nie minę.
Niemniej ostatnie 10 lat nie pozwoliło mi na kupno własnego mieszkania (czy jak marzę – domu). Możemy zrzucać to na karb rosnących cen nieruchomości, drogich kredytów, czy w końcu prowadzenia działalności godpodarczej (zarówno przeze mnie jak i przez męża mego jedynego). I to wszystko będzie prawdą.
Tylko wiesz co? Dzięki temu, grzebię głębiej, dokładniej. Nie będę dawać Ci recept, które działały x lat temu, kiedy ja brałam kredyt (bo nie brałam, proste). Nie będę Ci kłamać w żywe oczy, że wystarczy chcieć, bo wiara czyni cuda. Będę, razem z Tobą, szukać sposobów na zyskanie tej zdolności, drążyć temat.
Aż w końcu kupimy te wymarzone mieszkania/domy.
Ten artykuł pozwoli zacząć nam razem. W miejscu, w którym oboje jesteśmy.
Czym jest zdolność kredytowa i jak bank ją liczy
„Zdolność kredytowa” brzmi, jakby to było coś, co się ma, albo się nie ma – jak wzrost, albo talent do parkowania równolegle. Otóż nie. To zwykła liczba, wyliczona przez bank z czterech konkretnych rzeczy – i na te cztery rzeczy masz wpływ, tylko trzeba wiedzieć na które i jak:
- dochód – jego wysokość, forma zatrudnienia (umowa o pracę na czas nieokreślony liczy się inaczej niż zlecenie czy działalność gospodarcza) i to, co z niego zostaje po odjęciu kosztów życia za każdą osobę na Twoim utrzymaniu (u mnie ten koszt chodzi, je obiadki i testuje moją cierpliwość, ale bankowi to nie robi różnicy).
- Zobowiązania – raty innych kredytów, karta kredytowa, limit w koncie (nawet ten, z którego nie korzystasz), alimenty.
- Wkład własny – im wyższy, tym mniej musisz pożyczyć.
- Historia w BIK – zapis tego, czy dotychczas spłacałeś to, co obiecałeś spłacać
Z tych czterech rzeczy wychodzi jedna liczba – maksymalna kwota, jaką bank jest gotów Ci pożyczyć. Za niska? Słyszysz „brak zdolności kredytowej” i wracasz do domu z niczym.
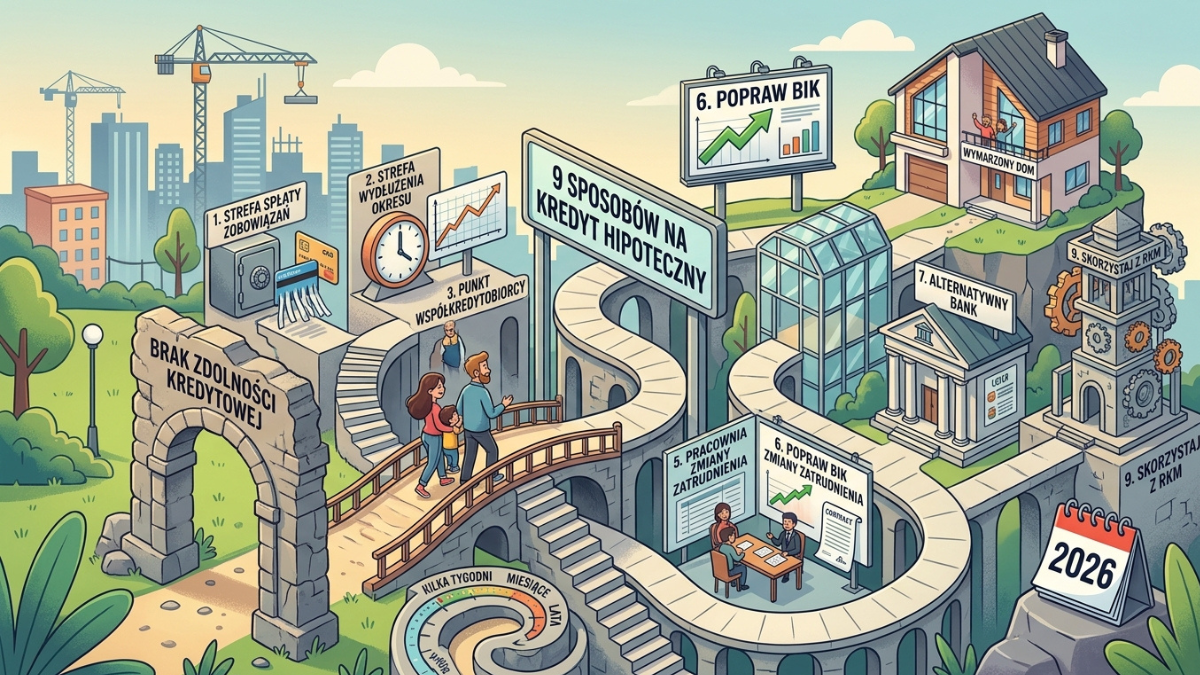
Dalej znajdziesz dziewięć sposobów, żeby tę liczbę zmienić – i dorzucę jeszcze trzy, o których mało kto wspomina.
Sposoby na zwiększenie zdolności kredytowej
Nie obiecuję Ci cudów i nie powiem, że wystarczy pomyśleć pozytywnie (patrz: wstęp). Opowiem Ci o dziewięciu, konretnych rzeczach, które możesz zrobić, zanim znowu usłyszysz „niestety, decyzja odmowna”.
1. Spłać albo zamknij inne zobowiązania i karty kredytowe
Wiesz, co jest zabawne? Bank w ogóle nie interesuje się tym, ile masz jeszcze do spłacenia. Serio, może to być 500 zł czy 50 000 zł – dla niego liczy się jedno: ile oddajesz co miesiąc. Masz kredyt samochodowy z ratą 600 zł? Te 600 zł znika z Twojego dochodu, zanim bank w ogóle zacznie liczyć, na jaką ratę hipoteki Cię stać.
Więc zamknij ten kredyt. Albo kartę, z której faktycznie korzystasz (nie tę, która leży gdzieś w portfelu i o niej zapomniałeś – do tego dojdziemy w punkcie 8). Te same 600 zł wraca do dochodu, na podstawie którego bank liczy zdolność. Widać to w BIK po najwyżej dwóch tygodniach, nie od razu – ale to i tak najszybszy punkt z całej tej listy.
Banalne? Trochę tak. Ale też chyba najbardziej frustrujące w tym wszystkim: rozwiązanie leży na wierzchu, a mimo to prawie nikt go nie robi, dopóki nie usłyszy „odmowa”.
2. Wydłuż okres kredytowania
Ten sam kredyt na 500 000 zł, rozłożony na 30 lat zamiast na 20, ma niższą ratę. Kropka. A niższa rata to mniej dochodu potrzebnego, żeby bank w ogóle uznał Cię za wypłacalnego. Nie zarabiasz nagle więcej. Nie spłacasz cudem długów. Zmieniasz tylko konstrukcję kredytu – i to wystarczy, żeby ta sama zdolność objęła większą kwotę.
Cena? Więcej odsetek po drodze. Im dłużej spłacasz, tym więcej bank na Tobie zarabia (a jakże, przecież nie zrobi tego za darmo). Więc to nie jest droga na skróty bez żadnej ceny – to zamiana jednego problemu na inny, trochę mniej pilny.
3. Dodaj współkredytobiorcę
Bank liczy zdolność łącznie. Twoje 6000 zł plus czyjeś 5000 zł to dla niego zupełnie inna historia niż samo 6000 zł – i tu większość poradników by skończyła zdanie. Ja nie skończę, bo jest haczyk, o którym rzadko mówi się wprost: druga osoba wnosi też swoje zobowiązania i swoją historię w BIK.
Ma własny kredyt samochodowy? Kartę zadłużoną pod korek? Jej dochód może nie wystarczyć, żeby to zrównoważyć – i wtedy ciągnie Waszą wspólną zdolność w dół, zamiast w górę. Zanim zaczniecie planować wspólne wnioskowanie, policzcie to na kalkulatorze. Serio, to pięć minut, a oszczędza miesiące zawodu.
4. Zwiększ wkład własny
Im więcej wkładasz z własnej kieszeni, tym mniej musisz pożyczyć od banku. Wkład 20% zamiast 10% na mieszkanie za 500 000 zł to 50 000 zł mniej do pożyczenia – a mniejsza pożyczka to niższa rata i łatwiejsza zdolność. Najprostszy mechanizm z całej listy: mniej pożyczasz, łatwiej Ci pożyczą.
Tylko że, i tu chyba nie muszę Ci tłumaczyć, wymaga to czegoś, czego część z nas, łącznie ze mną, po prostu nie ma: czasu i oszczędności.
5. Zmień formę zatrudnienia albo sposób dokumentowania dochodu
Umowa o pracę na czas nieokreślony liczy się inaczej niż zlecenie. Działalność gospodarcza wymaga dłuższej historii, żeby bank w ogóle wziął ją pod uwagę – czasem 12, czasem 24 miesiące, zależnie od banku, bo oczywiście nie ma tu jednej reguły.
Prowadzę firmę, więc wiem, o czym mówię. Czasem wystarczy zmiana formy zatrudnienia na etat. Czasem po prostu dostarczenie dokumentów, które pokazują dochód stabilniej, niż wygląda to na pierwszy rzut oka – średnia z dłuższego okresu zamiast ostatniego miesiąca, na przykład. Sam dochód się nie zmienia. Zmienia się to, jak bank go widzi.
6. Sprawdź i popraw historię w BIK
Błędy w BIK zdarzają się częściej, niż myślisz. Zapomniana, dawno spłacona rata, która nigdy nie została odnotowana jako zamknięta, potrafi zaniżyć Twoją zdolność bez żadnego Twojego udziału – bank widzi zobowiązanie, które w rzeczywistości już nie istnieje. Absurd? Trochę tak.
Wgląd we własny raport i reklamacja błędnego wpisu to jedyny sposób, żeby to w ogóle wychwycić. Bank Cię o tym uprzejmie nie poinformuje.
7. Zmień bank
Każdy bank liczy zdolność według własnego algorytmu. Ten sam dochód, te same zobowiązania – i nagle 400 000 zł zdolności w jednym banku, 480 000 zł w drugim. Ten sam człowiek, inny wynik.
Odmowa w jednym miejscu nie znaczy odmowy wszędzie. Więc zanim uznasz sprawę za przegraną i wrócisz do punktu wyjścia, sprawdź chociaż trzy inne banki.
8. Zrezygnuj z niepotrzebnych limitów kredytowych
To coś innego niż punkt pierwszy. Limit w koncie na 5000 zł, którego nigdy nie ruszasz, albo karta kredytowa leżąca w szufladzie od trzech lat – bank i tak liczy je jako potencjalne zobowiązanie i dolicza do Twoich miesięcznych kosztów zwykle 2,5–5% kwoty limitu, nawet jeśli saldo od zawsze wynosi zero. Zamknięcie czegoś, o czym nawet nie pamiętasz, że masz, potrafi odblokować więcej zdolności, niż się spodziewasz – i to chyba najtańszy punkt z całej listy, bo nie kosztuje nic poza jednym telefonem do banku.
9. Skorzystaj z programu RKM
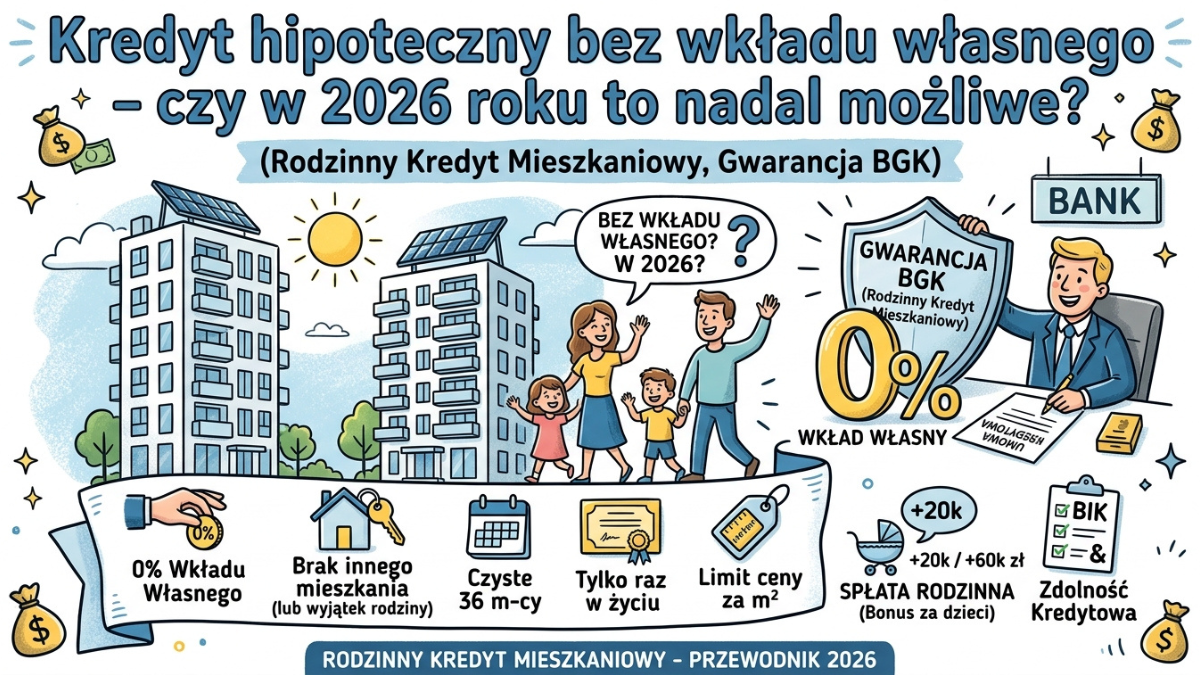
Rodzinny Kredyt Mieszkaniowy nie podnosi Twojej zdolności kredytowej wprost. Zastępuje wkład własny gwarancją BGK – więc jeśli problemem jest brak gotówki na wkład, a nie sama zdolność, to droga, którą warto sprawdzić. Pisałam o tym osobno i szczegółowo, więc nie będę Ci tu przepisywać całego artykułu jeszcze raz.
Kredyt hipoteczny bez wkładu własnego — czy w 2026 roku to nadal możliwe?
Rodzinny Kredyt Mieszkaniowy, limity gwarancji BGK i warunki, jakie musisz spełnić — sprawdź, jak wygląda zakup mieszkania bez wkładu własnego krok po kroku.
Sprawdź kompletny przewodnik →Sposoby, o których rzadko się mówi
Dwa dodatkowe patenty – każdy pasuje tylko w konkretnej sytuacji, ale kiedy pasuje, robi więcej roboty niż niejeden punkt z dziewiątki wyżej.
Rozdzielność majątkowa
Masz wspólność majątkową z osobą, która ma gorszy BIK albo własne długi? Bank i tak wciąga je do wyliczeń, nawet jeśli wnioskujesz samodzielnie – bo przy wspólności majątkowej to wspólne ryzyko, nie tylko Twoje.
Intercyza to zmienia. Podpisujesz rozdzielność, składasz wniosek tylko na siebie – i bank liczy wyłącznie Twoje zobowiązania i Twoją historię w BIK. Nic więcej.
Są dwa warunki. Pierwszy: rozdzielność nie działa wstecz – stare, wspólne długi sprzed jej podpisania nadal się liczą. Drugi: to musi być wniosek tylko na Ciebie. Jeśli mimo rozdzielności wnioskujecie razem, bank liczy zdolność każdego z Was osobno zamiast zsumować dochody – więc jeśli jedno z Was ma niższy dochód albo własne zobowiązania, może to obniżyć wspólną decyzję, nawet gdy u drugiej osoby wszystko wygląda dobrze.
Konsolidacja kredytów przed wnioskiem o hipotekę
Kilka rat złączonych w jedną, niższą – to obniża miesięczne obciążenie, które bank wlicza do wyliczeń, a niższe obciążenie to wyższa dostępna zdolność. Tylko że to nie jest gwarancja: bank i tak sprawdza, czy stać Cię na spłatę nowego, skonsolidowanego zobowiązania. A niższa rata często bierze się z wydłużenia okresu spłaty, więc kredyt zaczyna kosztować więcej, nawet jeśli miesięcznie płacisz mniej.
Czego nie robić, jeśli zależy Ci na zdolności kredytowej
Możesz zrobić wszystko z dziewiątki wyżej i tak zepsuć sobie zdolność jednym głupim ruchem tydzień przed złożeniem wniosku. Zdolność kredytowa nie jest stała – rusza się w obie strony, a to pięć rzeczy, które ją najczęściej psują:
- Branie nowego kredytu albo karty kredytowej tuż przed wnioskiem – nawet jeśli to „tylko” rata za pralkę na 0%, bank widzi nowe zobowiązanie, nie Twoje dobre intencje
- Zaciąganie chwilówki – dla banku to czerwona flaga, nie chwilowy kłopot do przemilczenia
- Zmiana pracy tuż przed wnioskiem – nawet na lepiej płatną, bo bank chce widzieć stabilność, nie potencjał
- Poręczenie cudzego kredytu – bierzesz na siebie cudze zobowiązanie, nawet jeśli sam nigdy nie zobaczysz z tych pieniędzy złotówki
- Duże, niewyjaśnione wpłaty i wypłaty z konta tuż przed wnioskiem – bank zapyta, skąd to się wzięło, a „znajomy oddał dług” bez dowodu nie przejdzie
Każdy z tych błędów da się cofnąć, tylko nie od ręki. Zamknięty kredyt gotówkowy zniknie z BIK po jakimś czasie, nie po tygodniu. Chwilówka wzięta miesiąc przed wnioskiem? Najprościej odczekać pół roku i spróbować ponownie, kiedy sytuacja się unormuje.
Ile czasu to zajmuje i kiedy zobaczysz efekt
Zaraz zapytasz: dobra, to kiedy to zadziała? Jutro? Za tydzień? Uprzedzam od razu: nie wszystko w tym samym tempie i lepiej to wiedzieć teraz, niż odświeżać aplikację bankową co rano przez miesiąc.
Najszybciej pójdzie zamknięcie karty albo spłata drobnego kredytu. Bank ma ustawowo 7 dni na zgłoszenie tego do BIK, BIK kolejne 7 na wprowadzenie – czyli maksymalnie dwa tygodnie, choć w praktyce często szybciej. To i tak najszybszy punkt z całej dziewiątki wyżej.
Trochę dłużej zejdzie na poprawę błędnego wpisu w BIK. Tygodnie, nie dni. Najpierw musisz ten błąd w ogóle znaleźć (sam się nie zgłosi, nie ma tu żadnego alarmu), potem złożyć reklamację, a bank ma swój czas na odpowiedź. Zwykle korzysta z niego do ostatniego dnia, jakby to była dla Ciebie łaska, a nie obowiązek.
Najdłużej: budowanie wkładu własnego od zera albo wydłużanie historii zatrudnienia. Miesiące, czasem lata. Ja w nieruchomościach siedzę już 10 lat i wciąż wynajmuję, więc nie powiem Ci, że da się to obejść sprytem – nie da się.
Jeśli tyle czasu nie masz, RKM omija problem inaczej: nie przyspiesza zbierania wkładu, tylko w ogóle Cię z niego zwalnia, zastępując go gwarancją BGK.
Podsumowanie – jak naprawić brak zdolności kredytowej?
Dziewięć sposobów, dwa dodatkowe patenty i pięć rzeczy, których lepiej nie robić. Sporo, wiem. Ale zdolność kredytowa to nie magia i nie wróżby z fusów – to liczba, na którą masz wpływ, tylko trzeba wiedzieć, na co dokładnie (i mieć cierpliwość, bo część z tego zajmie miesiące, nie popołudnie).
Zacznij od tego, co ruszysz najszybciej – zamknięcia karty, spłaty drobnego długu – i buduj dalej stamtąd. Nie musisz robić wszystkiego naraz, żeby ruszyć z miejsca.
Trzymam kciuki za Twój wniosek. Naprawdę.
FAQ – czyli sposoby na to jak poprawic swoją zdolność kredytową
Ile czasu zajmuje poprawa zdolności kredytowej?
Zależy, co akurat naprawiasz. Zamknięcie karty czy spłata drobnego kredytu? Widać to w BIK po najwyżej dwóch tygodniach. Błędny wpis w BIK? Tygodnie. Wkład własny budowany od zera? Miesiące, czasem lata – i tu żadna sztuczka z tego artykułu nic nie przyspieszy.
Czy da się zwiększyć zdolność kredytową w miesiąc?
Częściowo. Karty i limity spłacisz i zamkniesz w tydzień, dwa. Ale niskiego dochodu czy krótkiej historii zatrudnienia w miesiąc nie naprawisz, choćbyś czytał ten artykuł dziesięć razy.
Czy warto brać kredyt konsolidacyjny tylko po to, żeby poprawić zdolność?
Tylko jeśli faktycznie spłacasz kilka rat naraz i konsolidacja obniża Twoją łączną ratę. Bez konkretnej potrzeby to zbędna prowizja i odsetki za nic.
Czy zmiana banku pomoże po odmowie?
Bardzo możliwe – i to chyba najczęściej ignorowana rada z całej listy. Każdy bank liczy zdolność po swojemu, więc odmowa w jednym miejscu nie znaczy odmowy wszędzie. Sprawdź chociaż dwa, trzy inne, zanim się poddasz.
Czy Rodzinny Kredyt Mieszkaniowy zwiększa zdolność kredytową?
Nie wprost – zastępuje wkład własny gwarancją BGK, więc pomoże, jeśli problemem jest brak gotówki na wkład, a nie sama zdolność. Jak bank odmawia przez zbyt niski dochód, RKM tego nie odkręci.
Czy rozdzielność majątkowa pomoże, jeśli mam dobry BIK, a partner zły?
Tak, ale tylko przy wniosku indywidualnym. Rozdzielność musi być podpisana notarialnie, ale nie działa wstecz – nie wyklucza z wyliczeń długów zaciągniętych, zanim ją podpisaliście. Działa wyłącznie wtedy, gdy wnioskujesz sama/sam – wspólny wniosek mimo rozdzielności i tak liczy zdolność obojga oddzielnie.